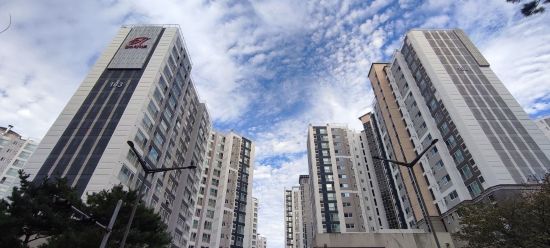






2021년이 가고 2022년 임인년을 맞이했다. 최근에 계속 빌딩이 오른다는 이야기는 많이 들어봤을 것이다. 내가 막상 투자하려고 하려면 이런 이유 저런 이유로 매입하기가 어렵다. ‘강남이 너무 오른 거 아닐지’, ‘대출 금리를 올린다고 했는데 공실이 나서 이자도 못내면 어쩔지’, ‘올해 대선이 있는데 부동산 정책이 변해서 가격이 떨어지면 어떡하지’ 등 우려가 많을 것이다.
단도직입적으로 이야기하면 2022년 중순까지는 빌딩을 매입해도 괜찮다. 내가 사면 꼭지일 것 같고 내가 매입하면 문제가 생길 것 같지만, 그때까지는 안심해도 된다. 2022년 초반은 문재인정부이므로 주택에 대한 대출은 풀기 어렵고 빌딩의 강세는 계속 이어질 것이기 때문이다.
그리고 대선에서 민주당이나 국민의힘 아니면 다른 당에서 대통령이 나온다고 하더라도 당선 후 100일 이내에 부동산 세금 정책을 바로 바꾸기는 힘들다. 민주당에서 대통령이 나오면 지금 정책을 계속 유지하는 쪽으로 방향을 잡을 것이고, 국민의 힘이나 다른 당에서 대통령이 나와서 정책을 바꾸려고 하면 민주당이 차지하고 있는 180석의 국회의원이 들고 일어나서 현 정책을 쉽게 바꾸지는 못할 것이다.
또 한가지 유념해볼 사항은 주택과는 다르게 빌딩만이 가지고 있는 장점들이 많이 있다는 것이다. 첫째로 15억원 이상 대출이 가능하다. 전액 현금으로 부동산을 구입하는 사람은 별로 없다. 이러한 이유로 현금 20억으로 20억짜리 아파트를 사는 사람이 빌딩 시장으로 오면 50억선에 빌딩을 구입할 수 있다.
둘째로 수익이 나온다. 물론 강남 빌딩은 수익률이 1% 후반 정도 나오지만, 서울지역으로 보면 2%초반 까지도 나온다. 지방은 3%이상 나오는 빌딩들도 많이 있다. 셋째로 종합부동산세의 영향이 적다. 빌딩도 종부세를 내지만 주택과는 다르다.
주택은 종합부동산세가 공시가 11억, 공동명의 시 12억 이상일 때 발생한다. 1주택과 다주택은 세율 차이가 크다. 주택의 공시지가가 11억원이면 시세는 15억이다. 그런데 빌딩에 종합부동산세를 낸다고 하면 속칭 ‘찐부자’다.



[관련 기사]
- 50조 수혈 ‘2차 메가프로젝트’ 가동… “바이오·AI 화력 집중”
2026-04-14
- 월급 12만원 증권맨, 100억 창업주로… 미래에셋 박현주 회장
2025-12-31
- 미래에셋운용 글로벌 운용자산 360조 돌파
2024-09-25

[관련 기사]
- 542억 투입 ‘KAIST 김재철AI대학원’ 첫 삽… 2028년 준공 목표
2026-02-26
- 동원 김재철의 아낌없는 기부…AI인재양성 '603억 원의 밀알'
2026-01-26
- 동원그룹, AI 인재 육성 위한 경진대회 ‘AI 컴피티션’ 개최
2025-09-30
- [우리동네 명사들] 원양어선 6개월 선원 진경험… 한투증권 1위 조타수
2024-06-13
- 강원형 K-연어 산업 활성화 '시동'
2023-11-20
[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07

[관련 기사]
- 스타벅스 美본사 "부적잘한 마케팅" 5·18단체에 사과
2026-06-07
- [사설] 스타벅스 악용한 국민의힘, 혐오 부추기는 뺄셈 정치
2026-05-26
- 정용진 “모든 책임은 나에게”… ‘5·18 탱크데이’ 사과
2026-05-26
- 고개 숙인 정용진, “모든 게 제 잘못”
2026-05-26
- 정용진 회장 직접 등판… 스벅 논란 수습 분수령 될까
2026-05-25
- 스타벅스 '탱크데이' 논란 소셜미디어에서도 확산
2026-05-23
[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03
빌딩은 토지 공시지가가 80억 이상부터 종합부동산세를 납부한다. 건물가격(기준시가)은 별도다. 토지 공시지가가 80억이면 시세는 200억 정도의 빌딩을 가지고 있는 것으로 보면 된다. 그리고 세율도 높지 않아서 토지 공시지가가 100억이라고 하더라도 종합부동산세는 약 400만원정도 나온다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보