





추석 연휴 이후 국내 증시에서는 코스닥보다 코스피 대형주가 상대적으로 강한 흐름을 보여왔다. 연말 대주주 양도소득세 회피 매도와 배당 수요, 기관투자자의 윈도드레싱이 맞물리면서 중소형주보다 대형주로 자금이 쏠리는 경향이 나타났기 때문이다.
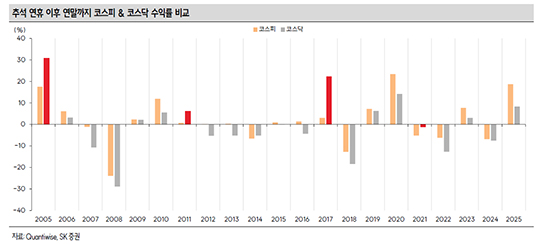
SK증권은 21일 ‘추석 이후 코스닥의 향방은’ 보고서를 발표하면서 2005년 이후 추석 연휴부터 연말까지 코스닥 수익률이 코스피를 웃돈 경우가 5번에 그쳤다고 분석했다. 지난 20여 년간 추석 이후 연말까지의 증시 흐름을 보면 구조적으로 대형주에 유리한 수급 환경이 형성됐다는 설명이다.
코스닥이 코스피보다 높은 수익률을 기록한 해는 2005년과 2011년, 2014년, 2017년, 2021년 등 5차례다. 이 가운데 코스닥의 상대적 강세가 특히 두드러졌던 해는 2005년과 2011년, 2017년이었다.
특히 연말 수급 구조가 코스닥에 부담으로 작용했다. 개인투자자 비중이 높은 코스닥에서는 12월 말 대주주 양도소득세를 피하려는 매물이 나오는 반면 배당과 윈도드레싱을 노린 주요 투자자의 관심은 고배당 대형주와 코스피 종목으로 향하는 경향을 보였다. 윈도드레싱은 기관투자자가 연말 결산을 앞두고 보유 종목의 성과와 포트폴리오를 돋보이게 하기 위해 주식을 사고파는 것을 뜻한다.
현재 상장주식 대주주 기준은 직전 사업연도 말 기준으로 코스피는 종목별 지분율 1% 이상, 코스닥은 2% 이상이며 시가총액 기준은 모두 50억 원 이상이다. 이 기준을 넘으면 장내 주식 매매로 얻은 양도차익도 과세 대상이 될 수 있어 연말을 앞두고 보유 규모를 줄이려는 매물이 나올 수 있다.
이런 수급 특성 탓에 코스닥의 계절적 강세는 연말보다 이듬해 1월에 더 뚜렷하게 나타났다는 게 SK증권의 분석이다. 추석 이후 중소형주 반등만 기대하기보다 연말 수급 구조와 대형주 쏠림 가능성을 함께 살펴야 한다는 의미다.
코스닥 강세 3조건…대형주 공백·테마·수급
특히 코스닥이 코스피를 크게 앞선 2005년과 2011년, 2017년에는 세 가지 공통점이 나타났다. 당시 추석 이후 연말까지 코스닥은 코스피보다 각각 13%p, 5.5%p, 19.3%p 높은 수익률을 기록했다. 2014년과 2021년에도 코스닥이 코스피를 앞섰지만 두 시장의 수익률 격차는 이들 세 해보다 상대적으로 작았다.
첫 번째 조건은 대형주의 공백이다. 2005년에는 외국인이 대형주를 순매도했고, 2011년에는 유럽 금융위기로 조선·화학 업종의 이익 전망이 낮아졌다. 2017년에는 반도체 슈퍼사이클 이후 차익실현과 피로감이 나타났다.
두 번째는 확실한 주도 테마다. 2005년에는 줄기세포 중심 바이오주가 주목받았고, 2011년에는 모바일 게임과 엔터테인먼트가 시장을 이끌었다. 2017년에는 셀트리온 계열 종목과 신라젠을 중심으로 바이오 테마가 형성됐다.
세 번째는 외국인과 기관 수급이다. 코스닥은 개인 비중이 높지만 과거 강한 상승 국면에서는 외국인과 기관의 의미 있는 순매수가 함께 나타났다. 대형주가 쉬는 사이 새로운 테마가 등장하고 외부 자금까지 들어와야 코스닥이 코스피를 앞설 수 있었다는 것이다.
금융당국도 부족한 기관 자금을 코스닥의 구조적 과제로 보고 있다. 금융위원회가 작년 12월 발표한 ‘코스닥 시장 신뢰+혁신 제고 방안’에 따르면 코스닥의 기관투자자 거래대금 비중은 당시 4.5%로 코스피의 3분의 1에도 미치지 못했다. 금융당국은 코스닥벤처펀드 세제혜택 확대와 기업성장집합투자기구(BDC) 지원, 주요 연기금 기금운용평가 기준수익률에 코스닥지수를 반영하는 방안 등을 추진해 왔다.
올해는 세 가지 조건을 모두 갖췄다고 보기는 어렵다. SK증권은 대형주 공백 조건이 절반 정도 충족됐다고 평가했다. 지난 7월 이후 반도체 사이클을 둘러싼 논쟁이 이어지는 만큼 3분기 실적이 대형주의 방향을 가를 가능성이 크다고 봤다.
코스닥 주도 테마는 조금씩 만들어지고 있다. 시가총액 상위권 바이오 업종의 모멘텀은 약하지만 반도체 장비와 로봇을 중심으로 외국인의 관심이 나타나고 있다는 게 SK증권의 설명이다.
가장 부족한 조건은 수급이다. 아직 외국인과 기관 자금이 코스닥으로 뚜렷하게 이동했다고 보기는 어렵다. 다만 정부의 코스닥 활성화 정책이 기관 순매수 환경을 만드는 계기가 될 가능성은 남아 있다.
추석 이후 이어지는 당국의 정책도 관전 포인트다. 금융위원회와 한국거래소가 이달 28일부터 다음 달 16일까지 개최하는 ‘코리아 프리미엄 위크 2026’에서는 코스닥 시장 경쟁력 강화 정책과 코스닥·코넥스 상장기업 기업설명회(IR), 벤처 회수시장 활성화 세미나 등을 진행한다. 정책 기대가 실제 기관·외국인 자금 유입으로 이어지는지가 연말 수급의 변수다.
결국 추석 이후 연말 투자전략에서는 코스닥 반등 자체보다 대형주의 실적 흐름과 코스닥 주도 테마 형성 여부, 외국인·기관 수급을 함께 확인할 필요가 있다.
SK증권은 올해 코스닥 강세 조건이 완전히 갖춰지지는 않았지만 가능성은 남아 있다고 평가했다. 3분기 실적과 코스닥 활성화 정책, 반도체 장비·로봇 등 새로운 테마에 외국인과 기관 자금이 실제 유입되는지가 연말 코스닥의 방향을 가를 전망이다.


[관련 기사]
- 사이몬 이국노 대표, 12월의 자랑스러운 ‘중소기업인’
2015-12-27
[관련 기사]

[관련 기사]
- 스타벅스 美본사 "부적잘한 마케팅" 5·18단체에 사과
2026-06-07
- [사설] 스타벅스 악용한 국민의힘, 혐오 부추기는 뺄셈 정치
2026-05-26
- 정용진 “모든 책임은 나에게”… ‘5·18 탱크데이’ 사과
2026-05-26
- 고개 숙인 정용진, “모든 게 제 잘못”
2026-05-26
- 정용진 회장 직접 등판… 스벅 논란 수습 분수령 될까
2026-05-25
- 스타벅스 '탱크데이' 논란 소셜미디어에서도 확산
2026-05-23

[관련 기사]
- 공시가 5위 이태원 대저택 경매…최저입찰가 233억원
2026-05-18
- 이명희 신세계 회장 한남동 자택, 11년 연속 공시가 1위
2025-12-17
- [스카이 View] 약사 갑질과 일양약품 복종
2025-03-19
- DL이앤씨, 석 달 만에 또 수장 교체 ‘초강수’
2024-08-15
- [기업경영 기상도 ⑯DL이앤씨] 매출·수주 증가에도… 영업익 ‘곤두박질’
2024-02-26
- DL그룹 이해욱 회장 연말 임직원 사회공헌 활동 독려
2023-12-28
[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보