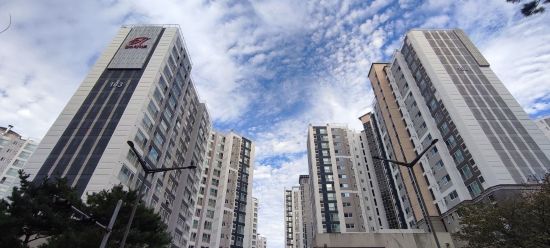






필자가 지난 칼럼에서도 언급했듯이 현재 한국은행 기준금리는 0.75%이다. 사실상의 제로금리인데, 주택 시장과 다르게 빌딩 시장은 대출 규제에서 비교적 자유로운 상황이다. 풀어서 얘기하자면 적은 자본금을 가지고 빌딩 시장의 문을 두드릴 수 있다는 얘기다.
현업에 종사하는 사람으로서 개인은 주택보다 빌딩을 매입하기에 더 용이한 상황이다. 주택시장에서는 30대가 큰손으로 떠오른지 오래다. 그만큼 부동산을 매입하는 연령층이 젊어졌는데 이는 저금리도 크게 한몫을 했다고 생각한다.
빌딩 매입을 할 때 일반적으로는 어느 정도의 대출을 이용한다. 매입하기에 자금이 충분하더라도 세금적인 부분에서도 약간의 대출을 이용하기를 추천드리는데, 과도한 대출은 삼가야 한다.
레버리지(자산투자로부터의 수익 증대를 위해 차입자본을 끌어다가 자산매입), 일명 지렛대 원리라는 단어는 부동산이나 투자에 관심 없는 사람이라도 이제는 익숙한 단어가 돼버렸다. 우리는 돈으로부터의 자유를 꿈꾼다. 대출을 적재적소에 맞게 잘 이용한다면 이는 한걸음 더 가까워질 수 있지 않을까 생각한다.
특히, 빌딩은 매달 나오는 임대료가 있으므로 대출에 대한 이자 감당이 가능하다. 지금의 부동산 시장에서 주택시장은 각종 규제가 많아 이에 투자처를 잃고 빌딩 시장에 진입한 사람들도 적지 않다.
빌딩 자체의 수익률에 레버리지를 이용하면 연 수익률은 더 높아진다. 빌딩 매입에 투입한 자기자본 대비 수익률이다. 무리하지 않는 선에서의 이자지출과 이자 감당하고 각종 세금과 지출은 제한 임대료가 순수 가져가는 임대료이므로 이 부분도 체크를 해 봐야 한다. 이미 빌딩 매입을 마음먹은 투자자라면 현재의 저금리를 활용하는 방법도 추천한다.


[관련 기사]
- 두산, 엔비디아와 손잡고 피지컬 AI 공략
2026-06-08
- 박정원 두산그룹 회장 “유럽은 제2의 홈 마켓”
2025-04-13
- 박정원 두산 회장 “현재 단단히 하며 미래 준비”
2025-01-01
- 최태원·정의선 등 국내 주요 CEO, CES 2024에 뜬다
2023-12-27
- [우리동네 명사들] ‘엔진 대부’ 이현순 중앙대 이사장으로 새 도전
2023-11-21
[관련 기사]
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- ‘군백기’마친 준호… 2PM 완전체 컴백과 배우 복귀에도 재시동
2021-04-06

[관련 기사]
- BBQ, 스페인에 헤드쿼터 설립… 유럽시장 공략 강화
2025-12-08
- 2025년 경력직 공채… BBQ, 해외 시장 겨냥 인재 확보
2025-09-08
- BBQ, 콜롬비아 진출… 아메리카 전역 K-푸드 벨트 구축
2025-08-26
- 윤홍근 BBQ 회장, 김상옥의사기념사업회 13대 회장 취임
2025-03-06
[관련 기사]
- 백종원, 요새 뭐하나 했더니… ‘상주곶감축제’ 빼꼼
2026-01-28
- 백종원 “국감 불출석, 글로벌 협약 일정 때문”… 해외서 K-푸드 행보
2025-10-29
- 쿠팡·무신사·홈플러스 등 국감 줄소환… 플랫폼 수수료·노동 문제 ‘도마 위’
2025-10-12
- 더본코리아, 상장 후 최저가 추락… 실적 악화·이미지 타격에 삼중고
2025-08-25
- 더본코리아, 가맹점주 ‘월세 카드 결제 서비스’ 도입
2025-07-29
[관련 기사]
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보