





)

8월 금융권 가계대출 증가폭이 전월의 절반 이하로 줄었다. 하지만 주택담보대출은 오히려 증가폭을 키웠다. 신용대출을 비롯한 기타대출이 감소세로 돌아서며 전체 가계대출 증가폭을 끌어내린 만큼 주택 관련 대출 수요가 뚜렷하게 진정됐다고 보기는 어려운 상황이다.
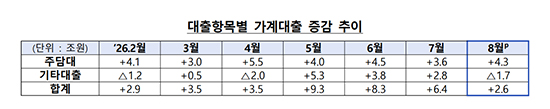
금융위원회와 금융감독원이 9일 발표한 ‘2026년 8월 가계대출 동향’에 따르면 지난달 전 금융권 가계대출은 2조6000억 원 증가했다. 7월 증가액 6조4000억 원보다 3조8000억 원 줄었고 지난해 같은 달 4조8000억 원과 비교해서도 증가폭이 축소됐다.
올해 가계대출 증가액은 5월 9조3000억 원까지 확대된 뒤 6월 8조3000억 원, 7월 6조4000억 원, 8월 2조6000억 원으로 석 달 연속 둔화했다.
그러나 주담대 흐름은 반대였다. 8월 전 금융권 주담대는 4조3000억 원 늘어 7월 3조6000억 원보다 증가폭이 7000억 원 확대됐다. 은행권 주담대 증가액은 3조5000억 원에서 4조 원으로, 제2금융권은 1000억 원에서 3000억 원으로 각각 늘었다.
전체 가계대출 증가세를 끌어내린 것은 기타대출이었다. 기타대출은 7월 2조8000억 원 증가했지만 8월에는 1조7000억 원 감소하며 넉 달 만에 감소세로 돌아섰다. 특히 신용대출이 7월 2조1000억 원 증가에서 8월 5000억 원 감소로 전환했다.


[관련 기사]
- 국세청 오뚜기 정조준… 자금유용 의혹 조사
2025-10-16
- 오뚜기, 세계 식탁으로 뻗어가는 K-푸드 대표주자
2025-09-09
- 식품家 연봉 1위 롯데 신동빈… 김정수 삼양 부회장은 18% 줄어
2025-03-26
- 해외 진출이 해답… 식품업계, 해외시장 확장 박차
2025-03-17
- 대기업 대표 자사주 매입 늘어… 고려아연 최윤범 1위
2024-10-23
- 진격의 K라면 수출 ‘쑥쑥’… 올 10억 달러 달성 낙관
2024-07-24
[관련 기사]
- 정우성 첫 장편 영화 연출작 ‘보호자’ 15일 개봉
2023-08-13
- 이정재·정우성 회사 ‘1050억’에 팔렸다…컴투스가 인수
2021-12-23
- [특징주] 버킷스튜디오, ‘오징어게임’ 관련주 부각에 급등
2021-09-24
- 드라마 ‘날아라 개천용’ 이정재 아닌 정우성이 합류
2020-12-21
- 판타지오 떠난 염정아, 정우성과 한식구 된다
2017-02-14
[관련 기사]

[관련 기사]
- 542억 투입 ‘KAIST 김재철AI대학원’ 첫 삽… 2028년 준공 목표
2026-02-26
- 동원 김재철의 아낌없는 기부…AI인재양성 '603억 원의 밀알'
2026-01-26
- 동원그룹, AI 인재 육성 위한 경진대회 ‘AI 컴피티션’ 개최
2025-09-30
- [우리동네 명사들] 원양어선 6개월 선원 진경험… 한투증권 1위 조타수
2024-06-13
- 강원형 K-연어 산업 활성화 '시동'
2023-11-20

[관련 기사]
- 공시가 5위 이태원 대저택 경매…최저입찰가 233억원
2026-05-18
- 이명희 신세계 회장 한남동 자택, 11년 연속 공시가 1위
2025-12-17
- [스카이 View] 약사 갑질과 일양약품 복종
2025-03-19
- DL이앤씨, 석 달 만에 또 수장 교체 ‘초강수’
2024-08-15
- [기업경영 기상도 ⑯DL이앤씨] 매출·수주 증가에도… 영업익 ‘곤두박질’
2024-02-26
- DL그룹 이해욱 회장 연말 임직원 사회공헌 활동 독려
2023-12-28
은행권만 놓고 보면 8월 가계대출은 3조4000억 원 증가해 7월 5조5000억 원보다 증가폭이 줄었다. 반면 은행 자체 주담대는 2조5000억 원에서 2조9000억 원으로 늘었고 디딤돌·버팀목 등 정책성대출도 1조 원에서 1조1000억 원으로 증가했다.
주담대 가운데 일반 주담대는 2조1000억 원에서 2조 원으로 소폭 줄었지만 집단대출은 9000억 원에서 1조2000억 원으로 확대됐다. 전세대출은 4000억 원 감소했다.
금융당국은 양도소득세 중과 유예 종료 이전 늘어난 주택 거래와 7~8월 입주물량 증가에 따른 잔금대출 실행이 주담대 증가에 영향을 미친 것으로 분석했다. 7월 전국 주택 준공물량은 3만2000호로 6월 1만6000호의 두 배 수준으로 늘었다.
제2금융권에서는 대출 감소가 두드러졌다. 8월 제2금융권 가계대출은 8000억 원 감소해 7월 9000억 원 증가에서 감소세로 전환했다. 보험은 7000억 원 증가에서 3000억 원 감소로, 여전사도 3000억 원 증가에서 3000억 원 감소로 돌아섰다. 저축은행은 3000억 원 증가했다.
당국은 전체 가계대출 증가폭이 둔화했지만 주담대 증가세에는 경계감을 유지하고 있다. 최근 5년간 월평균 주담대 증가액은 1조9000억 원이지만 9월 평균은 2조9000억 원, 10월은 2조2000억 원으로 가을 이사철에 대출 수요가 커지는 경향이 있다. 이에 금융회사별 가계대출 총량관리 목표 이행 여부를 계속 점검할 방침이다.
금융당국은 주택공급 촉진과 청년 주거 안정, 실수요자 지원에 필요한 자금은 공급하면서도 가계부채 관리 기조는 유지하기로 했다. 아울러 금리 상승에 따른 차주의 상환 부담에 대응해 금융권 고정금리 주담대 취급 현황을 점검하고 은행권의 장기 고정금리 주담대 출시도 유도할 계획이다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보