





이 “이 상품이 고객에게 적합합니다”라고 추천한다면 그대로 믿어도 될까. 보험업계 일각에서는 AI가 추천한 상품을 그대로 받...'))

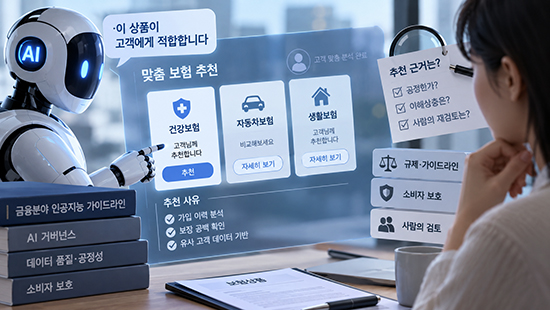
인공지능(AI)이 “이 보험상품이 당신에게 적합합니다”라고 추천한다면 그대로 믿어도 될까. 보험업계 일각에서는 AI가 추천한 상품을 그대로 받아들이기보다 왜 해당 상품을 골랐는지와 잘못된 판단을 사람이 다시 검토할 수 있는지를 함께 살펴야 한다는 지적이 나왔다.
보험연구원은 21일 발간한 ‘금융분야 인공지능 가이드라인 개정과 보험산업의 대응 과제’에서 AI가 보험상품 추천·설명뿐 아니라 보험인수, 보험료 산정, 보험금 심사·지급, 보험사기 탐지 등에 활용될 수 있다고 분석했다. AI가 소비자의 권리와 경제적 이해관계에 미치는 영향에 따라 통제 수준도 달리해야 한다고 짚었다.
이런 방향은 올해 6월 개정된 금융분야 인공지능 가이드라인에도 담겼다. 금융회사가 AI를 활용할 때 거버넌스·합법성·보조수단성·신뢰성·금융안정성·신의성실·보안성 등 7대 원칙을 지키고 회사 차원의 위험관리 체계를 갖추도록 했다.
“AI 추천, 판단 근거·사람의 재검토 절차 갖춰야”
보험상품 추천에도 같은 원칙을 적용한다. AI가 특정 보험을 추천할 때 소비자 이익과 금융회사의 이해관계가 충돌하지 않도록 관리하고, 문제가 생겼을 때 대응할 절차도 갖춰야 한다.


[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03

[관련 기사]
- 50조 수혈 ‘2차 메가프로젝트’ 가동… “바이오·AI 화력 집중”
2026-04-14
- 월급 12만원 증권맨, 100억 창업주로… 미래에셋 박현주 회장
2025-12-31
- 미래에셋운용 글로벌 운용자산 360조 돌파
2024-09-25
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01
[관련 기사]
- 프로야구 KIA 정해영, 올스타 팬투표 최다득표
2024-06-17
- 봉중근, 예능 ‘우리는 식구당’ 등판… 아이돌 그룹 ‘탄’과 색다른 케미
2022-03-27
- 봉중근, 만취상태 전동킥보드 타다 면허취소
2021-11-23
- 류현진, 페이스북 통해 아이스 버킷 챌린지 동참
2014-08-21
[관련 기사]
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- ‘군백기’마친 준호… 2PM 완전체 컴백과 배우 복귀에도 재시동
2021-04-06
보험업계에서는 AI에 앞서 가입 데이터를 활용한 맞춤형 추천 서비스가 등장하고 있다. 카카오페이손해보험은 21일 신용정보원의 보험 가입 데이터를 바탕으로 기존 보장 수준을 분석하고 부족한 담보와 가입 금액을 추천하는 ‘보험 진단’ 서비스를 도입했다. 부족한 보장을 찾아 설계·가입까지 모바일로 연결한다.
다만 카카오페이손보 관계자는 이번 서비스에는 AI를 활용하지 않는다고 밝혔다. AI 서비스는 아니지만 보험 추천이 가입자 데이터를 토대로 개인화되는 흐름을 보여주는 사례다. 향후 여기에 AI 활용이 늘어날수록 추천 기준과 소비자보호 장치도 중요해질 수 있다.
금융당국도 AI 활용 확대에 맞춰 관리체계를 강화하고 있다. 금융위원회는 올해 6월 개별 AI 서비스뿐 아니라 금융회사 전체의 AI 위험을 관리하는 방향을 제시했다. 가이드라인은 AI 모델 성능과 데이터 품질, 공정성·편향성을 점검하고 생성형 AI의 ‘환각’을 줄이도록 했다. 소비자가 추천 근거를 이해할 수 있는 체계도 요구한다.
AI가 보험 가입 여부나 보험료·보험금 지급 판단에 관여하면 통제 수준은 더 높아진다. 보험연구원은 독립 검증과 사람의 개입, 이의제기·재심 절차를 강화하고 고위험 AI는 보조수단으로 활용해야 한다고 봤다. 최종 책임은 금융회사 임직원이 지고 필요하면 ‘킬스위치’로 즉시 개입할 수 있어야 한다는 것이다.
다만 인공지능기본법상 보험 업무가 어디까지 고영향 AI에 포함되는지는 아직 명확하지 않다. 금융감독원이 2025년 4월 조사할 때 AI 거버넌스 관련 의사결정기구를 설치한 보험회사는 4개사였고 비율은 고작 7.5%에 그쳤다.
보험연구원은 AI 추천 과정에서 추천 근거와 편향 여부를 점검하고 잘못된 판단을 사람이 다시 검토할 수 있는 절차를 마련할 필요가 있다고 제언했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보