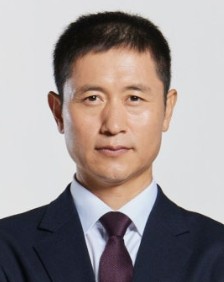






▲ 조용준 하나대투증권 리서치센터장 ⓒ스카이데일리
미국은 뉴욕과 나스닥을 합쳐 178.9%, 한국은 코스피와 코스닥을 합쳐 82.1%인데 비해 중국 자본시장은 낮은 수준이다. 그만큼 성장 여력을 가지고 있는 셈이다.
GDP의 성장률이 매년 7% 정도라면 다른 나라 자본시장에 비해 성장성이 훨씬 높다. 따라서 중국 기업의 자금 조달 방법은 상당부분 자본 시장으로 이동하는게 합리적이다. 여러 가지 측면에서 볼 때 중국 주식 시장은 제도적으로 육성되야 할 필요성이 크다.
중국 정부는 후강퉁을 시작으로 본격적인 자본시장 개방을 시작했다. 중국은 본격적인 개방 확대를 통한 주식시장의 수요 확대정책을 강화하고 있다. QFll 와 RQFll를 확대했고, 2015년 하반기에는 선강퉁(선전거래소와 홍콩거래소간의 교차 거래허용)을 실시할 것으로 전망된다.
2020년까지 자본시장의 완전 개방을 이루고 상하이를 국제 금융 중심지로 성장시키겠다는 비전도 발표했다. 이와 동시에 미국과 같은 IPO등록제(주식시장 상장 등록제)를 2015년 중에 실시하여 기업들의 자기 자본조달을 용이하게 만들겠다는 계획이다. 이는 큰 틀에서 보면 중국 경제 성장에 따른 불가피한 선택이며 큰 추세다.
투자자의 눈으로 중요한 사실 하나를 짚자면 중국 자본시장은 앞으로 장기적으로 점점 커질 것이다. 최근 중국 정부는 금리인하를 통해서 시중금리를 낮췄고, 추가적인 인하 가능성도 내비쳤다. 시중금리수준을 관리하고 있는 것이다.


[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27
[관련 기사]
- 카카오게임즈, 2025년 적자 전환
2026-02-11
- 카카오페이 순항·뱅크 건재… 카카오게임즈는 부진
2025-11-05
- 뱅크·페이는 잘 나가는데… 아픈 손가락 된 카카오게임즈
2025-08-06
- 카카오게임즈 1분기 영업손실 124억 원
2025-05-07
- 카카오게임즈 4분기 적자 전환
2025-02-11

[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13
[관련 기사]
- 백종원, 요새 뭐하나 했더니… ‘상주곶감축제’ 빼꼼
2026-01-28
- 백종원 “국감 불출석, 글로벌 협약 일정 때문”… 해외서 K-푸드 행보
2025-10-29
- 쿠팡·무신사·홈플러스 등 국감 줄소환… 플랫폼 수수료·노동 문제 ‘도마 위’
2025-10-12
- 더본코리아, 상장 후 최저가 추락… 실적 악화·이미지 타격에 삼중고
2025-08-25
- 더본코리아, 가맹점주 ‘월세 카드 결제 서비스’ 도입
2025-07-29
[관련 기사]
금리가 낮아지고 주식수요가 늘면서 중국 국민들의 재테크 풍속이 바뀌고 있다. 그림자 금융의 위험이 있는 신탁상품의 계좌 수는 줄어들고 주식시장의 신규 계좌가 증가하고 있다.
이러한 현상은 중국 자본시장의 미래를 암시하고 있다. 중국 정부 금융 개혁의 중심에는 중국 자본시장 육성이 있다. 2015년 이후 중국 주식시장은 수년간 중국 정부의 육성 아래 기조적으로 성장 할 가능성이 높다.
지수가 얼마나 올라갈지 예측하기는 어렵지만, 중국 주식의 시가총액은 시간을 두고 GDP의 규모와 성장률을 따라갈 가능성이 높다.

후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보