





)


가계대출 총량 관리에 시중은행들이 주택담보대출 문을 잇따라 걸어 잠그면서 잔금을 앞둔 실수요자들의 자금조달에도 비상이 걸렸다. 이미 분양받거나 주택 매매계약을 마친 수요자들까지 은행별 한도 소진에 대출을 구하지 못하면서 사실상 ‘주담대 셧다운’ 우려가 현실화하고 있다.
은행 밖으로 눈을 돌려도 녹록지 않다. 온라인투자연계금융업(온투업·P2P) 주담대에도 은행권 수준의 규제가 적용됐고 스탁론까지 제동이 걸렸다. 온투업계는 저축은행 연계 중금리 신용대출로 활로를 찾고 있지만 금융당국은 다른 업권으로 수요가 옮겨가는 ‘풍선효과’를 경계하고 있다.
10일 금융권에 따르면 주요 시중은행들은 가계대출 총량 목표를 맞추기 위해 주담대 취급을 축소하거나 신규 접수를 중단하고 있다. 금융당국이 올해 금융권 가계대출 증가율을 1.5% 수준으로 관리하기로 한 가운데 대출 증가 속도가 예상보다 빨라지면서다.
하나은행은 7일부터 비대면 주담대 신규 취급을 한시 중단한 데 이어 12일부터 변동금리 주담대 신규 접수도 잠정 중단한다. 11일부터는 마이너스통장 한도를 5000만 원으로 제한한다.
신한은행은 지난달 29일부터 대출모집인을 통한 주담대 신규 접수를 멈췄다. KB국민은행은 주택구입 목적 주담대 한도를 최대 6억 원에서 3억 원으로 낮췄고, 우리은행은 영업점별 월간 주담대 한도를 30억 원에서 10억 원으로 줄였다. IBK기업은행도 변동형 주담대 취급을 중단했다.


[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07
[관련 기사]
[관련 기사]
- [우리동네 명사들] 정동원 인공지능 솔로 아이돌 ‘JD1’로 다양한 도전
2024-06-11
- ‘트로트 아이돌’ 정동원, 10대에 어엿한 건물주
2023-02-25
[관련 기사]
- 두산, 엔비디아와 손잡고 피지컬 AI 공략
2026-06-08
- 박정원 두산그룹 회장 “유럽은 제2의 홈 마켓”
2025-04-13
- 박정원 두산 회장 “현재 단단히 하며 미래 준비”
2025-01-01
- 최태원·정의선 등 국내 주요 CEO, CES 2024에 뜬다
2023-12-27
- [우리동네 명사들] ‘엔진 대부’ 이현순 중앙대 이사장으로 새 도전
2023-11-21
[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03
대출 막혔는데 잔금일 다가오고… 실수요자 ‘호소’
대출 조이기는 투기 수요를 넘어 이미 계약을 마친 실수요자에게까지 영향을 미치고 있다.
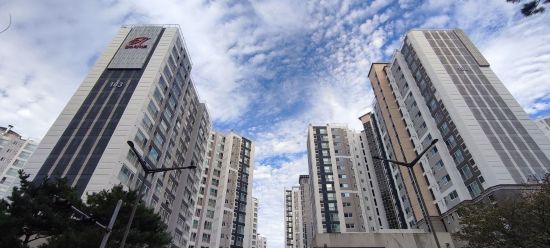
지난달 23일 열린 ‘부동산 정책 국민 대토론회’에서도 잔금대출 문제가 도마에 올랐다. 경기 수원 ‘매교역 팰루시드’ 입주 예정자는 실거주 목적으로 분양받았지만 은행들의 한도 소진으로 잔금 마련이 어려워졌다고 호소했다.
이에 이재명 대통령은 기존 제도에 맞춰 계약한 실수요자가 금융 여건 변화로 잔금을 마련하지 못하는 문제에 대책이 필요하다는 취지로 금융당국에 주문했다. 이억원 금융위원장도 총량관리 기조는 유지하되 실수요자와 서민의 애로에는 ‘핀셋 지원’을 검토하겠다고 밝혔다.
이후 금융권은 매교역 팰루시드 등 일부 신축·재건축 단지에 잔금대출 한도를 추가 배정했다. 다만 특정 단지에만 예외적으로 한도를 풀면 같은 실수요자라도 단지에 따라 대출 가능 여부가 달라지는 형평성 문제가 생길 수 있다는 지적도 나온다.
정부의 고민도 깊다. 대출 규제를 크게 풀면 부동산시장으로 자금이 유입돼 집값을 자극할 수 있지만 총량 관리를 이어가면 이미 계약한 실수요자까지 피해를 볼 수 있어서다.
은행 밖엔 또 규제… 온투업은 중금리로 방향 전환
은행 대출 문이 좁아지면서 대안 금융에 대한 관심도 커지고 있지만 금융당국은 다른 업권으로 대출 수요가 몰리는 상황 역시 경계하고 있다.
지난 4월부터 온라인투자연계금융업(온투업) 주담대에는 은행권 수준의 LTV 규제와 금액별 한도가 적용됐다. 한때 60%를 넘었던 온투업계 주담대 비중은 30%대로 낮아졌다.
주담대가 막히자 일부 온투업체는 스탁론을 늘렸지만 이마저 규제 대상이 됐다. 금융당국은 지난달 16일부터 월 신규 취급액을 직전 달 일반 연계대출의 30% 이내로 제한하고 차주별 잔액도 10억 원 이하로 묶었다. 7월 말 기타담보대출 잔액은 7915억 원으로 전월보다 20.9% 감소했다.
온투업계가 새 먹거리로 눈을 돌린 곳은 저축은행 연계 중금리 개인신용대출이다. 온라인투자연계금융협회에 따르면 올해 7월 말 46개 온투업체의 저축은행 연계대출 잔액은 5082억1000만 원으로 전월보다 19.4% 늘며 처음 5000억 원을 넘어섰다. 누적 취급액도 지난해 7월 123억8000만 원에서 올해 7월 6004억9000만 원으로 급증했다.
다만 은행 대출을 대신할 만큼 시장이 큰 것은 아니다. 혁신금융서비스 지정을 받은 저축은행 49곳 중 실제 참여한 곳은 23곳에 그친다. 온투업계는 여신전문금융회사 등으로 연계 대상을 넓히기를 원하지만 금융당국은 확대에 신중한 입장이다.
결국 은행이 주담대 문을 닫자 대출 수요는 다른 금융권에서 돌파구를 찾고 있지만 금융당국은 가계부채가 우회적으로 불어나는 것도 차단하고 있다. 총량관리 기조를 유지하면서 계약을 마친 실수요자를 어디까지 구제할지, 온투업 등 대안 금융의 역할을 어디까지 허용할지가 하반기 대출시장의 핵심 쟁점으로 떠오르고 있다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보