





 체질 개선에 나선다. 부동산 담보 위주의 영업 관행을 탈피하고, 본래 취지인 중저신용자 및 자영업자 대상 대안금융 시장...'))

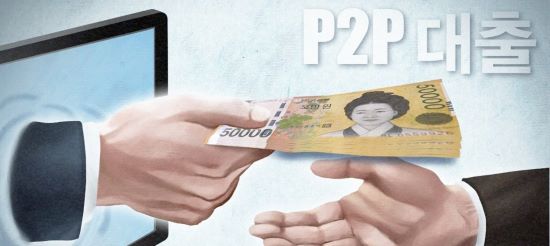
정부가 온라인투자연계금융업(온투업) 체질 개선에 나선다. 부동산 담보 위주의 영업 관행을 탈피하고, 중저신용자 및 자영업자 대상 대안금융 시장으로서의 자금중개 기능을 강화하는 방향이다.
금융위원회(금융위)는 22일 서울 마포 프론트원에서 권대영 부위원장 주재로 ‘중저신용자 자금공급 활성화를 위한 온투업계 간담회’를 열고, 3대 전략·8대 과제를 담은 ‘온투업권 중저신용자 자금공급 활성화 방안’을 발표했다.
그간 온투업은 누적 대출액 20조 원을 돌파하며 외형적 성장을 이뤘다. 그러나 대출 잔액의 70%가 부동산 담보와 스탁론에 집중되는 등 담보 편중도 심각한 상황이다.
실제로 최근 5년간 개인신용대출 비중은 평균 11.6%에 그쳤으며, 중저신용자 대출 비중(63.1%) 또한 저축은행(99.7%), 여신전문금융사(99.6%) 등 제2금융권에 크게 못 미쳤다. 여기에 일부 업체의 불건전 영업과 내부통제 미흡, 부실업체의 퇴출 지연 등이 업계 전반의 신뢰를 끌어내리는 원인으로 작용해 왔다.
체질 개선의 일환으로 금융위는 ‘중저신용자 대출 우수 온투업자’ 제도를 신규 도입한다. 지정 기준은 △중저신용자 대출 실적(비중 60% 이상 또는 잔액 300억 원 이상) △자체 대안신용평가 모형 보유 △경영건전성(자기자본 10억 원 이상, 연체율 5% 미만)이다.


[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27
[관련 기사]
- 사이몬 이국노 대표, 12월의 자랑스러운 ‘중소기업인’
2015-12-27

[관련 기사]
- 홍명보호 이라크 3-2 꺾고 5부능선 넘었다… 북중미 직행 청신호
2024-10-16
- ‘홍명보호’ 96위 팔레스타인에 충격의 무승부 … 경기장 팬들 야유
2024-09-06
- 외국인만 약 100명 가량 살핀 축구협회… 결국 돌고돌아 홍명보
2024-07-07
- [박병헌의 스포츠 세상] 국민도 함께한 한국 축구의 애환
2024-05-23
[관련 기사]
- 오익근 대신증권 대표 3연임 성공… 2년 더 이끈다
2024-03-21
- 회장보다 연봉 2배 높은 과장…다올투증 윤태호 과장 42억 원 수령
2024-03-17
- 이어룡 ‘국내 10번째’ 종합금융투자사에 도전장
2023-09-25
- 금감원 ‘디스커버리 펀드’ 9월 전면 재검사 착수
2023-08-27
- 젊어지는 재계… 1970년대생 ‘회장·부회장’ 60명 넘어
2023-08-23
[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07
우수 업체에 대한 실질 혜택도 신설된다. 온투업자의 자기자금 투자한도를 기존 모집액의 20%에서 40%로 늘리고, 금융회사 연계투자 한도 역시 40%에서 50%로 대폭 확대한다. 업체당 1000만 원, 건당 10만 원 이내의 소액분산 포트폴리오 투자도 허용해 업계의 자금 조달 숨통이 트일 전망이다.
일반투자자의 투자 한도도 현행 4000만 원에서 5000만 원으로 상향 조정된다. 금융회사의 연계투자 참여 범위 역시 저축은행을 넘어 상호금융권으로 넓어지며, 투자 대상도 개인신용대출에서 개인사업자(자영업자) 신용대출까지 확대된다.
차입자를 위한 인프라 개선도 이뤄진다. 우선, 차입자가 만기 연장을 요청할 때 기존 투자금액 내에서 연장이 가능하도록 중앙기록관리기관 시스템을 개선한다. 일부 투자금이 회수된 경우에도 해당 회수분에 대해서만 추가 모집을 진행하도록 해 차입자의 금융비용 부담과 연체 위험을 줄인다는 구상이다. 또, 소상공인 특화 신용평가모형(SCB)과의 시스템 연계를 통해 자영업자 대상 대출 공급도 확충한다.
경영 투명성 강화와 투자자 보호 방안도 마련됐다. 우선, 연체율 정보 외에 손실률 공시가 의무화되고 연체율 및 부실채권 매각 등 주요 경영정보에 대한 외부감사가 도입된다. 회수 불가능한 장기 연체 채권의 경우, 투자자 동의를 거쳐 계약을 종결할 수 있도록 해 연체율 착시 현상도 틀어막는다. 온투협회 차원의 불건전 광고 사전 평가와 장기연체 채권 관리 가이드라인 마련 등 자율규제 수단도 늘어난다.
부실 업체의 신속하고 질서 있는 퇴출을 위한 제도 개편도 이뤄진다. 등록 직권말소 근거를 신설하는 한편, 등록이 말소되거나 취소되더라도 기존 대출·투자 계약이 마무리될 때까지는 온투업자의 지위를 유지하도록 해 투자자 보호 의무를 지속해서 부여한다. 폐업 시 사전 공지와 민원창구 운영을 의무화하고, 연계대출채권에서 파생된 권리 역시 투자자 재산으로 규정해 보호장치도 보강한다는 계획이다.
금융위는 내년1분기를 목표로 우수 온투업자 도입 및 연계투자 확대를 위한 혁신금융서비스 신청 접수·심사를 추진한다는 방침이다. 법률 개정이 필요한 폐업 절차 개선 및 이용자 보호 강화 과제 역시 2027년 1분기까지 법안 마련을 마무리 짓는다.
권대영 금융위 부위원장은 “온투업 도입 취지를 돌아보며 기존 금융권과 차별화된 역할을 고민할 때”라며 “온투업계가 중저신용자와 자영업자에게 회복의 발판을 제공하는 혁신금융 사업자로 거듭나길 바란다”고 전했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요1
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보