




)

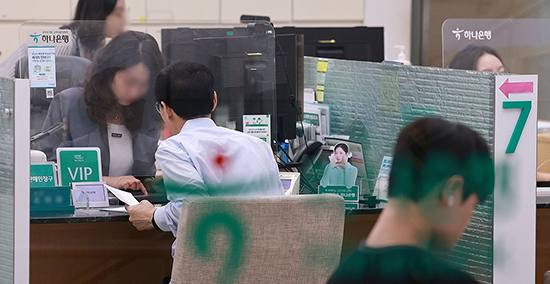
금융당국이 지난달 시중은행 가계대출 총량 목표를 늘렸지만 시중은행 대출 여력이 한 달도 지나지 않아 사실상 소진됐다. 정책대출을 제외한 5대은행 가계대출 증가액이 새로 설정한 연간 목표마저 넘어섰다. 은행들이 연말까지 총량을 맞춰야 하는 만큼 신규 주택담보대출과 신용대출을 중심으로 보수적인 대출 관리 기조가 이어질 가능성이 커졌다.
스카이데일리가 22일 KB국민은행과 신한은행, 하나은행, 우리은행, NH농협은행 가계대출 잔액을 확인한 결과 정책성 대출을 제외한 17일 기준 가계대출 잔액은 무려 652조 2617억 원으로 집계됐다. 지난해 말 644조 9700억 원과 비교하면 올해 들어 7조 2918억 원 늘어난 규모다.
금융당국과 시중은행이 8월말 협의한 연간 증가 목표치 약 7조 1100억 원을 약 2000억 원 웃돌았다. 구체적으로 금융당국이 지난달 총량 규제를 일부 조정하면서 5대 은행이 추가로 확보한 대출 여력은 약 2조 7800억 원이었다. 한 달도 지나지 않아 새로 생긴 여력을 사실상 모두 사용한 것이다.
대출감소 착시, 대출여력 ‘빠듯’
은행별 상황도 빠듯하다. 5대은행 가운데 2곳은 이미 올해 연간 목표치를 상당 폭 넘어섰고, 다른 2곳도 목표치에 근접한 것으로 나타났다. 연말까지 석 달가량 남았다는 점을 고려하면 은행들이 추가 가계대출을 적극적으로 늘리기 어려운 상황이다.



[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13
[관련 기사]
- 오익근 대신증권 대표 3연임 성공… 2년 더 이끈다
2024-03-21
- 회장보다 연봉 2배 높은 과장…다올투증 윤태호 과장 42억 원 수령
2024-03-17
- 이어룡 ‘국내 10번째’ 종합금융투자사에 도전장
2023-09-25
- 금감원 ‘디스커버리 펀드’ 9월 전면 재검사 착수
2023-08-27
- 젊어지는 재계… 1970년대생 ‘회장·부회장’ 60명 넘어
2023-08-23

[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01
[관련 기사]
- 신안우이 해상풍력 2조8900억 PF 약정 완료
2026-04-09
- KB국민은행, 최고 연 6% ‘군 장기간부 적금’ 출시
2026-02-24
- 금융감독원, 금융권과 함께 취약계층에 명절 선물 전달
2026-02-11
- KB국민은행, 취약계층 이자부담 덜어 금감원 포상
2026-01-29
- AI·디지털 격변 속 은행 경쟁환경 변화…‘과거 방식으론 뒤처질 수 있어’
2026-01-04
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
다만 정책대출까지 합친 전체 가계대출 통계만 보면 다른 흐름이 보인다. 5대은행의 전체 가계대출 잔액은 이달 17일 781조5082억 원으로, 8월 말 782조1192억 원보다 6110억 원 줄었다. 전체 가계대출이 감소세로 돌아선 것은 올해 3월 이후 6개월 만이다.
하지만 대출수요가 꺾였다고 해석하기는 어렵다. 최근 은행이 취급한 보금자리론을 한국주택금융공사 계정으로 넘기는 자산 유동화가 이어지면서 정책대출 잔액이 은행 장부에서 빠지고 있어서다. 이에 따라 정책대출을 포함한 전체 잔액은 감소했지만 은행이 자체적으로 공급한 가계대출은 계속 증가하는 엇갈린 흐름이 나타났다.
시중은행 관계자도 본지에 “보금자리론 유동화가 이어지면서 전체 주택담보대출 잔액이 줄어든 측면이 크다”며 “반면 정책대출을 제외한 자체 가계대출은 목표 수준을 이미 넘어선 만큼 연말까지 총량 관리 부담은 계속될 것으로 보인다”고 말했다.
은행권의 관심은 남은 기간 대출 여력을 얼마나 확보할 수 있느냐에 쏠린다. 금융당국이 이미 한 차례 총량 목표를 확대해 준 만큼 은행 입장에서는 추가적인 목표 상향을 전제로 대출을 늘리기 어렵다. 연말까지 총량을 맞추려면 신규 대출 한도나 금리, 우대조건 등을 통해 속도 조절에 나설 가능성도 있다.
그렇다고 실수요자 대출이 곧바로 막힐 것으로 단정하기는 어렵다. 금융당국이 이주비와 중도금, 잔금대출 등 일부 집단대출을 은행별 총량 관리 대상에서 제외하기로 했기 때문이다. 현재 목표치를 넘어선 대출 잔액에도 집단대출이 일부 포함된 만큼 실제 총량 부담이 조정될 여지도 있다.
연말로 갈수록 신규 주택담보대출 신청이 줄어드는 계절적 요인도 변수다. 집단대출 제외 규모와 신규 주택담보대출 수요가 예상보다 줄어들 경우 은행별로 실수요 대출을 공급할 수 있는 여력이 일부 생길 수 있다.
한 금융권 관계자는 “연말 대출시장은 은행별로 남아 있는 한도와 집단대출 제외 규모, 주택담보대출 수요에 따라 차이가 날 수 있다”며 “전체 가계대출은 줄었지만 정책대출을 제외한 자체 대출은 이미 연간 목표를 넘어선 만큼 당분간 총량 관리 기조를 유지할 수밖에 없을 것이다”고 말했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보